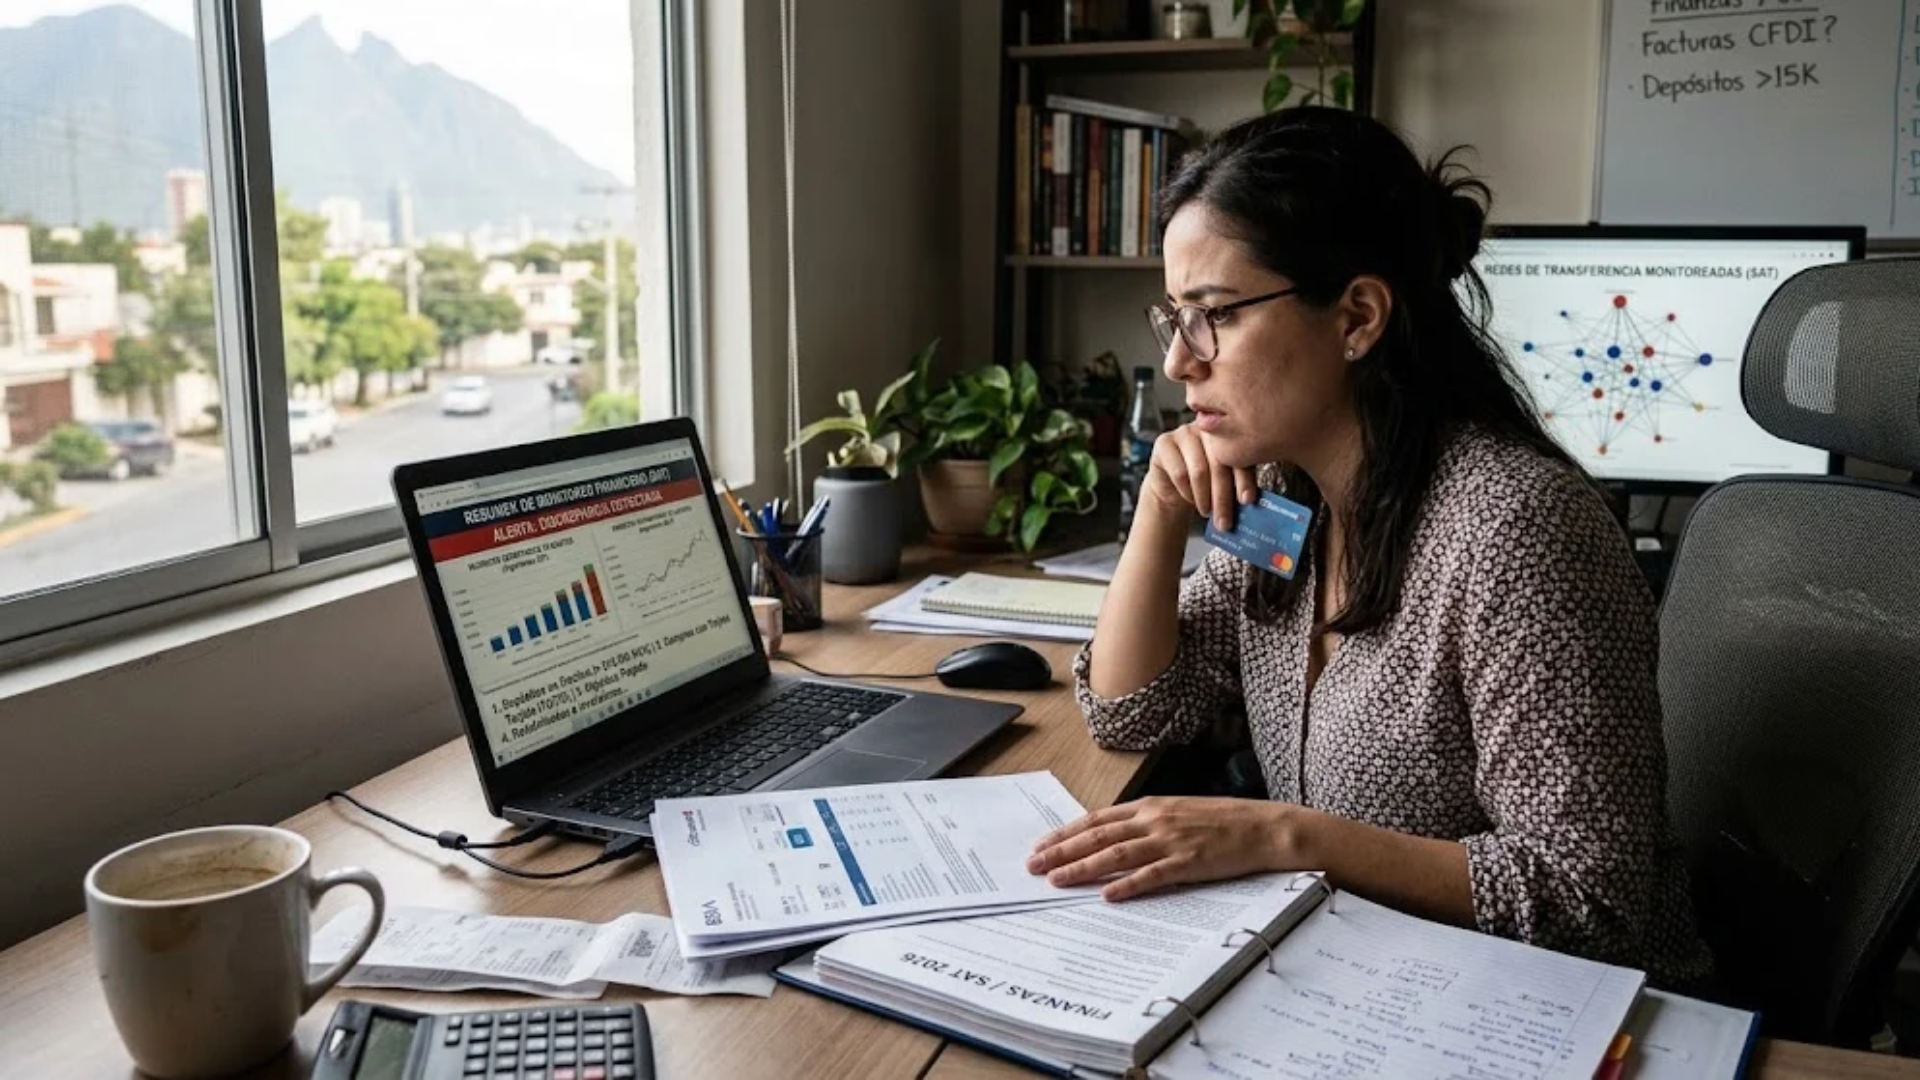
Aunque muchos contribuyentes no estén conscientes de ello, el Servicio de Administración Tributaria (SAT) posee un amplio registro de sus actividades financieras personales. Sin necesidad de una entrega directa de información por parte del usuario, la autoridad fiscal utiliza algoritmos, modelos matemáticos y una red de comunicación continua con el sistema financiero para monitorear sus cuentas.
El SAT opera bajo un esquema de comprobación: únicamente investiga o solicita información adicional a las instituciones bancarias cuando los ingresos y gastos reportados en la declaración anual no «cuadran».
Los 10 datos financieros bajo el seguimiento del SAT
A través de disposiciones legales y acuerdos de fiscalización, las autoridades tributarias acceden de forma automática a los siguientes datos:
- Depósitos en efectivo: Por ley, las instituciones bancarias están obligadas a reportar mensualmente los depósitos en efectivo que superen los 15 mil pesos, con el fin de prevenir el lavado de dinero y la evasión fiscal.
- Gastos con tarjetas de crédito y débito: Al tramitar una tarjeta, los bancos vinculan la cuenta al Registro Federal de Contribuyentes (RFC). Los emisores deben entregar informes de los movimientos y hábitos de consumo del tarjetahabiente.
- Transferencias desde el extranjero: La recepción de recursos internacionales es detectada gracias a los tratados e instrumentos de intercambio de información tributaria entre países.
- Ingresos en plataformas digitales: Aplicaciones de movilidad y comercio electrónico, tales como Uber o Mercado Pago, están obligadas por ley a retener impuestos y reportar la actividad fiscal de sus usuarios.
- Créditos hipotecarios: Notarios, entidades bancarias y el Infonavit notifican al SAT la concesión de créditos para vivienda y emiten las constancias de intereses reales correspondientes.
- Rendimientos e inversiones: Los bancos, aseguradoras y casas de bolsa deben emitir constancias de retención e informes sobre los rendimientos o dividendos generados por el dinero invertido.
- Compra de vehículos y bienes de alto valor: Las agencias automotrices reportan sus operaciones de venta al SAT mediante la emisión de facturas electrónicas con los datos del comprador.
- Interacción con el Buzón Tributario: La autoridad sabe cuándo un mensaje ha sido enviado o leído. Transcurridos cuatro días hábiles desde su envío, la notificación se da legalmente por efectuada, se abra o no el correo.
- Facturación y desglose de gastos: Cada compra respaldada por una factura electrónica (CFDI), sumada a los reportes mensuales de los bancos y las declaraciones de las empresas, le da al fiscalizador una radiografía del gasto del contribuyente.
- Discrepancia fiscal: Si las cifras entre lo que se gana y lo que se gasta no coinciden, la autoridad está facultada para requerir a los bancos información detallada para cuadrar los balances del contribuyente.